
İmalatçı işletmeler için kurumlar vergisi oranının yüzde 24’ten yüzde 12,5’e düşeceğini hatırlatan Zengin, bu avantajdan yararlanabilmek için maliyet muhasebesi sistemlerinin ve sanayi sicil belgelerinin yıl bitmeden güncellenmesi gerektiğini vurguladı.
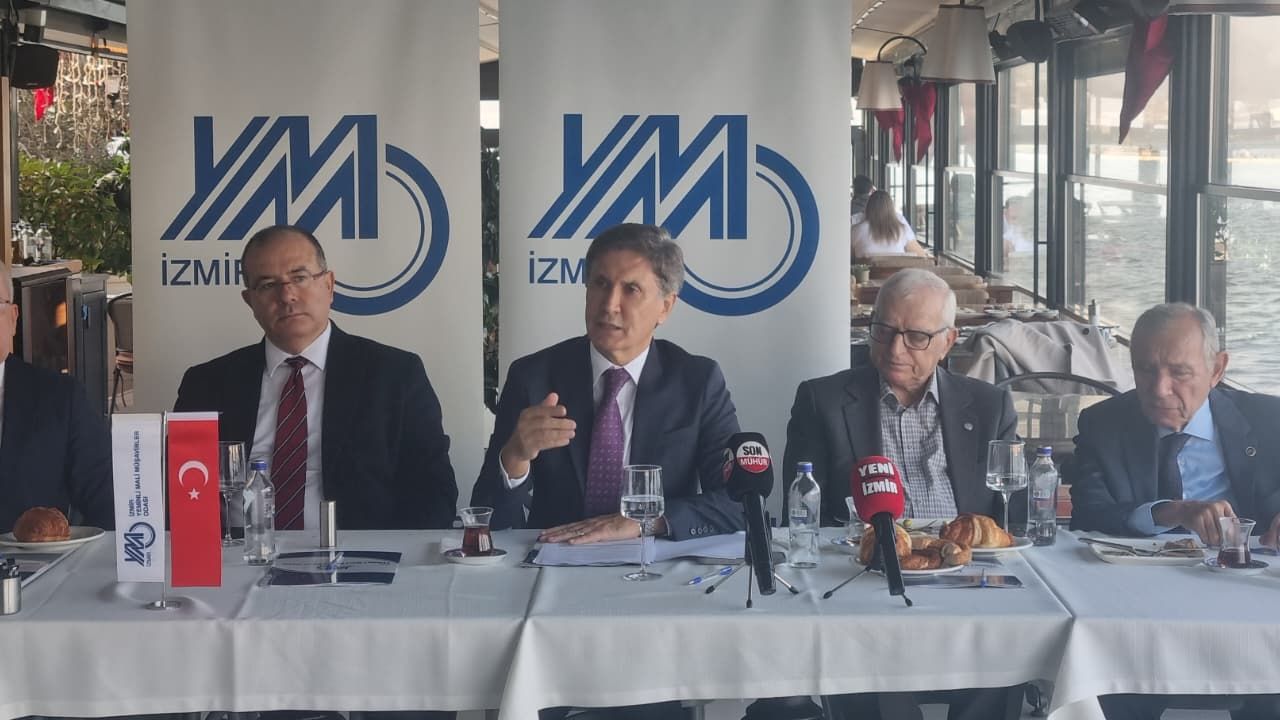
İzmir YMMO Yönetim Kurulu Başkanı Yaşar Zengin ve yönetim kurulu üyeleri, oda çalışmalarını ve ekonomi gündemini değerlendirmek üzere Konak Pier % 100 Restoran’da basın mensuplarıyla bir araya geldi. Dijitalleşen vergi idaresinin yapay zekâ destekli analizlerle mali kayıtları anlık takip ettiğine dikkat çeken Zengin, 2027 yılına ilişkin hem iş dünyasına hem de kamu otoritelerine yönelik önemli mesajlar verdi.
Üretim kazançlarında vergi yarı yarıya iniyor
7582 sayılı Kanun kapsamında sanayi sicil belgesine sahip ve fiilen üretim yapan kurumların, yalnızca üretim faaliyetlerinden elde ettikleri kazançlara 2027 itibarıyla yüzde 12,5 kurumlar vergisi uygulanacağını belirten Zengin, düzenlemenin şartlarına dikkat çekti. Mevcut yüzde 24’lük oranın neredeyse yarıya ineceğini ifade eden Zengin, şu uyarılarda bulundu:
-
İndirim işletmenin tüm kazancını değil, sadece üretim faaliyetinden elde edilen kazançları kapsayacak.
-
İşletmenin kendi ürettiği malların ihracatından doğan kazançlar da bu kapsamda değerlendirilecek ancak bu kazançlara ayrıca 5 puanlık ihracat indirimi uygulanmayacak.
-
Avantajdan eksiksiz yararlanmak için 2027 başlamadan sanayi sicil belgeleri ile kapasite raporları gözden geçirilmeli; yeni ürün ve makineler belgelere işletilmeli.
-
Maliyet muhasebesi, üretim kazançlarını diğer ticari faaliyetlerden net biçimde ayıracak şekilde kurgulanmalı.
200 bin TL sınırı ve "Ocak ayı" vurgusu
Yararlanılan vergi indiriminin 200 bin TL'yi aşması durumunda Yeminli Mali Müşavir (YMM) tasdik raporunun zorunlu olduğunu hatırlatan Zengin, hem imalatçılara hem de ihracatçılara en geç Ocak 2027 içerisinde yıllık tam tasdik sözleşmesi yapmaları çağrısında bulundu. Yıl sonunda rapor arayışına girmek yerine süreçlerin yıl başından itibaren uzman gözetiminde yürütülmesinin cezai riskleri ortadan kaldıracağını belirtti.
Şirketlerin kâr dağıtım politikalarına ve sermaye yükümlülüklerine de değinen Zengin, birikmiş geçmiş yıl kârlarının toplu dağıtılmasının ortakları yüksek gelir vergisi dilimlerine soktuğunu belirterek düzenli ve makul dağıtım önerdi. Ayrıca anonim şirketlerde 250 bin TL, limited şirketlerde 50 bin TL olan asgari sermaye tutarlarına uyum için son tarihin 31 Aralık 2027 olduğunu hatırlattı.
Tam tasdik sözleşmelerinde yüzde 50'nin üzerinde artış
Vergi denetiminde önleyici yaklaşımın önemine işaret eden Zengin, İzmir YMMO bölgesinde tam tasdik sözleşmesi yapan işletme sayısının 2022’de 2 bin 600 iken 2026 yılında 4 bine yaklaştığını açıkladı. Beş yılda yüzde 50’yi aşan bu artışın ardından 2028 hedeflerinin 5 bin işletmenin üzerine çıkmak olduğunu kaydetti.
Kamu otoritelerine 4 maddelik çözüm önerisi
Yaşar Zengin, toplantıda kayıt dışılıkla mücadele ve iş dünyasının yükünü hafifletmek amacıyla kamuya yönelik şu düzenleme önerilerini sıraladı:
-
Harcama temelli denetim: Gelir beyanının yanı sıra harcamaları da izleyen bir mekanizma kurulmalı; beyan edilen gelir ile harcamalar arasındaki uyumsuzluklarda kaynak açıklaması istenmeli.
-
Finansman gider kısıtlaması kaldırılmalı: Yüksek faiz maliyetleri altında faaliyet gösteren ve yabancı kaynağı öz kaynağını aşan işletmelerin, finansman giderlerinin yüzde 10’unu matrahtan indirememesi şeklindeki ilave vergi yüküne son verilmeli.
-
Birinci dönem geçici vergi kaldırılmalı: Nisan ayındaki kurumlar vergisi beyannamesinin hemen ardından gelen ilk üç aylık geçici vergi beyannamesi kaldırılmalı, Hazine'nin gelir kaybı yaşamaması için bu dönemde beyannamesiz avans ödemesi yöntemine geçilmeli.
-
İşlevsel mali tatil: 1-20 Temmuz arasındaki mali tatil döneminde vergisel süreler gerçekten durdurulmalı veya temmuz ayı yükümlülükleri ağustos ayıyla birleştirilmeli.