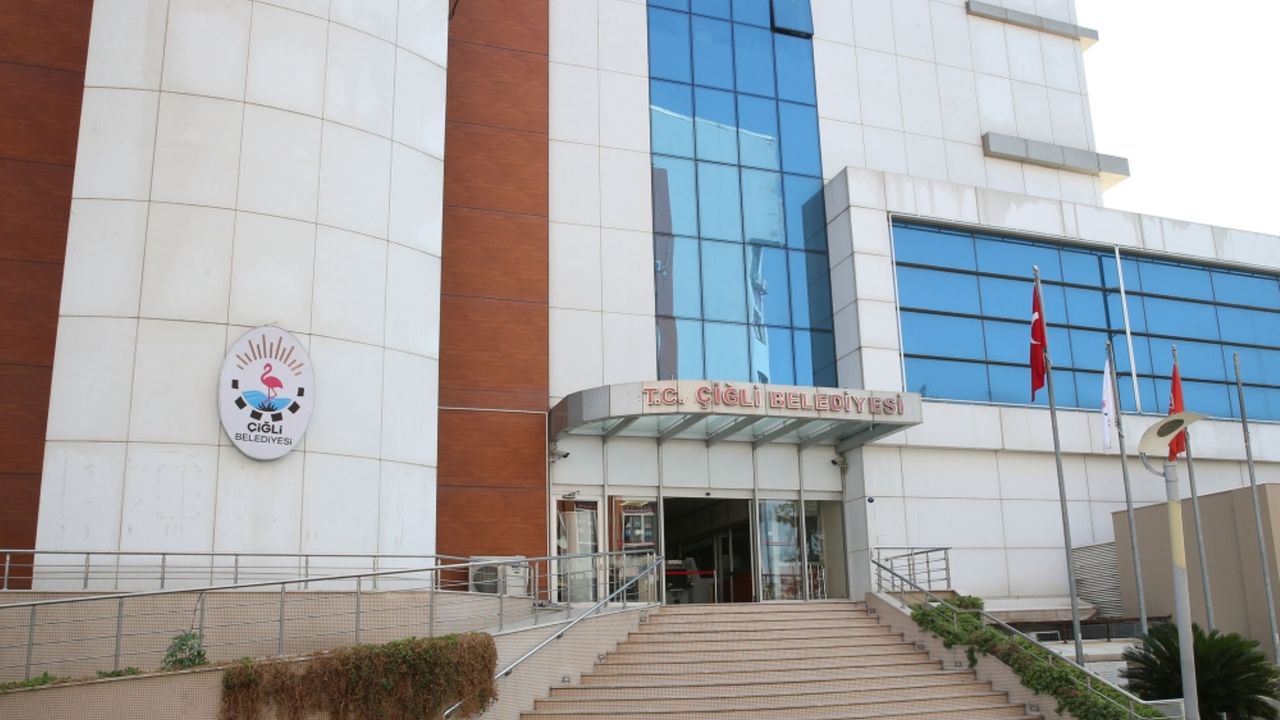
T.C. Sayıştay Başkanlığının Çiğli Belediyesinin 2025 yılına ilişkin düzenlilik denetim raporu yayımlandı. Ekim 2026 tarihli raporda belediyenin mali yapısı, harcamaları, gelirleri ve idari uygulamaları incelendi. Raporda belediyenin borçlarının 2,5 milyar TL’yi aştığı, personel giderlerinin yasal sınırın üzerine çıktığı ve çok sayıda taşınmaz üzerinde haciz bulunduğu belirtildi.
Denetimde ayrıca ihale uygulamaları, vergi ve ruhsat kayıtları, imar aykırılıkları, sosyal hizmetler ve muhasebe işlemleriyle ilgili çeşitli bulgulara yer verildi. Sayıştay, belirtilen yedi muhasebe ve mali raporlama bulgusu dışında mali tabloların önemli yönleriyle doğru ve güvenilir bilgi içerdiği yönünde koşullu görüş bildirdi.
Belediyenin bütçesi açık verdi
Rapora göre Çiğli Belediyesinin 2025 yılı bütçesi 4,2 milyar TL olarak öngörüldü. Yıl sonunda net bütçe gelirleri 2 milyar 393 milyon 885 bin TL’de kalırken giderler 3 milyar 362 milyon 807 bin TL olarak gerçekleşti. Böylece belediyenin yıl sonu bütçe açığı 968 milyon 922 bin TL oldu.
Belediyenin 31 Aralık 2025 itibarıyla toplam borcu ise 2 milyar 566 milyon 131 bin TL’ye ulaştı. Borcun gelire oranı yüzde 107,20 olarak hesaplandı. Belediyeye ait 1.040 gayrimenkulün 842’si üzerinde haciz bulunduğu da raporda yer aldı.
Belediye şirketlerinin kamu borçları ve birikmiş faizlerinin ise 3,9 milyar TL’yi aştığı belirtildi. Raporda, yatırım harcamalarının bütçe içindeki payının 2020’de yüzde 5,72 iken 2025’te yüzde 2,14’e gerilediğine de dikkat çekildi.
Personel giderleri yasal sınırı geçti
Sayıştay raporunda belediyenin personel giderleri de ele alındı. Mevzuata göre bütçe gelirlerinin en fazla yüzde 40’ı olması gereken toplam personel giderlerinin yüzde 52,47 seviyesinde gerçekleştiği tespit edildi.
Memurlara yapılan sosyal denge tazminatı ödemelerinde de mevzuattaki tavanın aşıldığı belirtildi. Rapora göre 2020-2025 döneminde yüzde 163’lük aşım nedeniyle 181,5 milyon TL ek yük oluştu. Sosyal denge sözleşmesine izin, kreş ve arsa temini desteği gibi kanunen sözleşme konusu olmayan maddelerin de eklendiği kaydedildi.
Vergi ve SGK primlerinin zamanında ödenmemesi nedeniyle 67,4 milyon TL gecikme faizi ve zammı oluştuğu, 2025 yılının ilk aylarında ise Bakanlık izni alınmadan yaklaşık 35,5 milyon TL limit üstü borçlanma yapıldığı raporda yer aldı.
İhale ve araç kiralama işlemleri incelendi
Raporda, belediyenin ihale ve satın alma uygulamalarına ilişkin çeşitli tespitler sıralandı. İhtiyaçların parçalara bölünerek doğrudan temin yöntemiyle karşılandığı, Kamu İhale Kurulunun uygun görüşü alınmadan doğrudan temin için belirlenen yüzde 10’luk ödenek sınırının aşıldığı belirtildi. Mal alımlarında bu sınırın yüzde 95,89 oranında aşıldığı ifade edildi.
Sürücülü araç kiralama hizmetlerinin ihale yapılmadan ve doğrudan temin sınırları aşılarak belediyenin personel şirketinden alındığı da raporda yer aldı.
İki yıllık araç kiralama ihalesinde benzer iş tanımının yalnızca çöp araçlarıyla sınırlandırıldığı ve 13 tekliften 11’inin elendiği belirtildi. Park ve bahçe düzenlemeleri için yapılan 4 milyon TL’lik çalı ve bitki alımlarının da Kamu İhale Kanunu’ndaki istisna hükmüne aykırı şekilde ihalesiz gerçekleştirildiği kaydedildi.
Kooperatiften alınması gereken konutlar teslim edilmedi
Raporda, 1998 yılında kat karşılığı bir yapı kooperatifine verilen arsalarla ilgili tespitler de yer aldı. Belediyeye ait 146 mesken ve 8 dükkânın 20 yılı aşkın süredir teslim alınmadığı belirtildi.
İnşaat seviyesinin yüzde 0 olduğu ifade edilen projede sözleşmenin feshedilmediği, bunun yerine sürekli ek süreler verildiği kaydedildi.
Hurdaya ayrılan malzemelerin Harmandalı şantiyesinde açık alanda ve kayıtsız şekilde biriktirilmesinin değer kaybına yol açtığı, Makine ve Kimya Endüstrisi Kurumuna satış ve devir süreçlerinin de aksadığı raporda belirtilen diğer konular arasında yer aldı. Ayrıca Cumhurbaşkanlığı tasarruf tedbirleri genelgesine aykırı şekilde kardeş şehir, açılış ve gezi organizasyonları düzenlendiği tespit edildi.
Binlerce işletmenin vergi ve ruhsat kaydı bulunmuyor
Sayıştay denetiminde belediyenin gelir ve ruhsat işlemleriyle ilgili de dikkat çeken bulgulara yer verildi. Vergi dairesinde aktif kaydı bulunan 9 bin 126 işletmenin işyeri açma ve çalışma ruhsatının olmadığı belirlendi.
Rapora göre 9 bin 977 işletme için ilan ve reklam vergisi mükellefiyeti oluşturulmadı. Ayrıca 8 bin 55 işletmenin çevre temizlik vergisi kaydının bulunmadığı, eğlence yerlerinden eğlence vergisi tahakkuk ve tahsilatının yapılmadığı tespit edildi.
Vergi dairesinde aktif işyeri kaydı bulunan 28 kişinin indirimli, yani sıfır oranlı emlak vergisinden yararlandırıldığı da raporda yer aldı. Emlak vergisi gecikme cezalarından Yatırım İzleme ve Koordinasyon Başkanlığına (YİKOB) aktarılması gereken 2,38 milyon TL’lik yüzde 10’luk payın belediye bütçesinde bırakıldığı belirtildi.
Haczedilemez nitelikteki vergi ve harçların, haczedilebilir diğer gelirlerle aynı banka hesaplarında tutulmasının da bu gelirlerin haczedilemezlik niteliğini zedelediği ifade edildi.
Kaçak yapılara ilişkin tespitler rapora girdi
İmar uygulamalarına ilişkin bulgularda, 484 kaçak yapı tespit edilmesine rağmen encümen tarafından yıkım kararı verilen taşınmazlardan yalnızca birine yaptırım uygulandığı belirtildi.
Sasalı ve Kaklıç’taki mutlak tarım alanlarında fabrika, atölye ve düğün salonu gibi kaçak yapılaşmaların bulunduğu da raporda yer aldı. Belediyenin kullandığı işyeri, sosyal tesis ve halı saha gibi 49 taşınmazın yapı ruhsatı ve yapı kullanma izin belgesinin bulunmadığı tespit edildi.
Kadın ve çocuk konukevi bulunmadığı belirtildi
Nüfusu yaklaşık 215 bin olan Çiğli Belediyesinin, yasal zorunluluğa rağmen kadın ve çocuk konukevi açmadığı raporda belirtilen bulgular arasında yer aldı.
Sahipsiz hayvanlara yönelik çalışmalarda da 5199 sayılı Kanun kapsamında sokak köpeklerinin toplanması, yeterli barınak yapılması ve bütçeden ayrılan kaynağın tamamının kullanılması konularında eksiklikler tespit edildi.
Pazar yerlerinde bir kişiye doğrudan veya dolaylı olarak ikiden fazla yer verilemeyeceği kuralına rağmen birinci derece akrabalar üzerinden çok sayıda tezgâh tahsis edildiği de raporda kaydedildi. Ayrıca memur maaşlarından izin alınmadan gıda bankası ve burs adı altında yardım kesintileri yapıldığı belirtildi.
Muhasebe kayıtlarında da eksiklikler tespit edildi
Sayıştay, belediyenin muhasebe ve mali raporlama işlemlerinde yedi temel bulguya yer verdi. Buna göre duran varlıkların değerini ve kullanım ömrünü artıran harcamalar doğrudan giderleştirildi, belediyeye ait taşınmazların güncel rayiç değerleri belirlenerek kayıtlara yansıtılmadı.
Şirketler üzerinden çalıştırılan işçilerin kıdem tazminatları için gerekli karşılık hesaplarının kullanılmadığı, bazı maddi duran varlıklara kayıtlı değerlerinden fazla amortisman ayrıldığı tespit edildi.
Peşin tahsil edilen taşınmaz kira gelirlerinin gelecek dönemlere aktarılmadığı, bazı iktisadi faaliyetlere ilişkin KDV’nin indirim konusu yapılmadığı ve spor kurslarından tahsil edilen KDV tutarlarının belediye gelirleriyle ayrıştırılmadığı da raporda yer alan bulgular arasında sıralandı.
İç kontrol sisteminin kurulmuş olmasına rağmen iş akış süreçlerinin belirlenmemesi, görevler ayrılığı ilkesindeki yetersizlikler ve teftiş ile iç denetim mekanizmasının işletilmemesi nedeniyle aksaklıklar yaşandığı belirtildi.
Raporda ayrıca 2022 yılından kalan tespitlerin önemli bir bölümünün kısmen yerine getirildiği veya hiç yerine getirilmediği ve bazı eksikliklerin 2025 yılı denetiminde de devam ettiği kaydedildi.