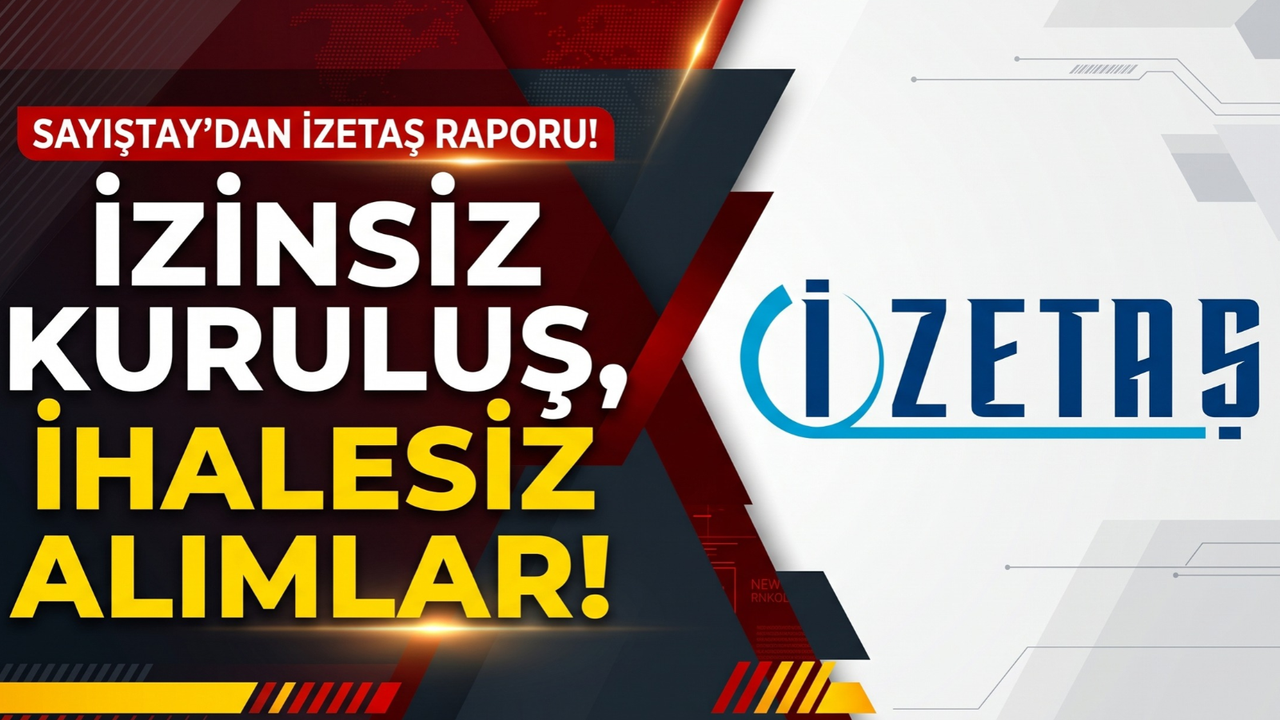
T.C. Sayıştay Başkanlığı, İzmir Büyükşehir Belediyesi'nin dolaylı iştiraki İZETAŞ İzmir Elektrik Tedarik AŞ'nin 2025 yılı denetim raporunu yayımladı. Şirketin mali tablolarına olumlu görüş verilen raporda, kuruluş ve sermaye artırımı süreçlerinden elektrik tüketim vergisine ve ihale uygulamalarına kadar dört ayrı bulguya yer verildi. 2022, 2023 ve 2024 yıllarında zarar eden şirketin 2025 yılında 109 milyon 941 bin 735,22 TL net kâr elde ettiği belirtildi.
Kuruluşta meclis kararı ve cumhurbaşkanı izni eksikliği
Sayıştay denetçileri, İZETAŞ'ın kuruluş ve sermaye artırım süreçlerinde mevzuat yükümlülüklerinin ihlal edildiğini tespit etti. Raporda, şirketin kuruluş işlemlerinin İzmir Büyükşehir Belediyesi Meclis kararı ve Cumhurbaşkanı izni olmaksızın, yalnızca ana hissedar İZENERJİ AŞ’nin yönetim kurulu kararıyla tamamlandığı ifade edildi.
Denetçiler, belediye şirketlerinin kamu kaynağı kullandığına dikkat çekerek şu tespitte bulundu:
"Ayrıca mevcut şirketlerin kendi yönetim kurulu kararları ile yeni şirket kurması, yeni kurulan şirketlerin yönetiminin kurucu şirketin ortaklarından oluşması, hukuki sorumluluğun doğması halinde şirketlerin ve yöneticilerin birbirini ibra etmesi sonucunu ortaya çıkarabilmekte, dolayısıyla hatalı ve kusurlu yönetim sonucunda doğabilecek zararların göz ardı edilebilmesi riski meydana gelmektedir."
Elektrik tüketim vergisinde hatalı oran uygulaması
Raporda yer alan ikinci bulguda, elektrik tüketim vergisi oranlarının fiili kullanım amacına bakılmaksızın uygulandığı aktarıldı. İmalat ve taşıma işlerinde yüzde 1, diğer amaçlı kullanımlarda ise yüzde 5 olması gereken verginin, bazı abonelere tek sayaç üzerinden bütünüyle indirimli yansıtılması sebebiyle eksik tahakkuk yapıldığı vurgulandı. Sayıştay, yolcu taşımacılığı faaliyeti yürüten kuruluşların sadece taşıma işine yüzde 1, idari ofis ve diğer işlemlerine ise yüzde 5 vergi tatbik edilmesi gerektiğini hatırlattı.
KİK İstisna Başvurusu yapılmadı
Sayıştay, İZETAŞ’ın mal ve hizmet alımlarında 4734 sayılı Kamu İhale Kanunu’nun 3’üncü maddesinin (g) bendinde yer alan istisna hükmünden faydalanmasına rağmen yasal süreci tamamlamadığını bildirdi. Söz konusu istisnadan yararlanılabilmesi için Kamu İhale Kurumuna usulüne uygun başvuru yapılması gerektiği, şirketin ise bu doğrultuda resmi bir kanıtlayıcı belge sunamadığı rapora yansıdı.
Müşavirlik, hukuk ve bağımsız denetim ihalesiz alındı
Denetimin dördüncü bulgusunda; bağımsız denetim, hukuki danışmanlık ve yeminli mali müşavirlik hizmetlerinin Kamu İhale Kanunu usulleri işletilmeksizin doğrudan sözleşmelerle temin edildiği kaydedildi.
Hizmet alımlarının yönetim kurulu kararları veya tavsiyelerle doğrudan imzalanmasını eleştiren denetçiler, bu durumun ihale mevzuatının temel ilkelerini zedelediğini belirterek raporda şu değerlendirmeye yer verdi:
"Söz konusu hizmet alımlarının, 4734 sayılı Kanun'un 18'inci maddesinde sayılan ihale usullerinden herhangi birine ya da şartları oluşması durumunda doğrudan temin yöntemine başvurulmaksızın gerçekleştirilmesi ihale mevzuatının temel ilkeleri olan saydamlık, rekabet ve kamu kaynaklarının verimli kullanılması ilkelerini işlevsiz hale getirmektedir."
Şirket yönetiminin bu hizmetlerin uzmanlık, güven ilişkisi ve ticari sır barındırdığı yönündeki savunmasına karşılık Sayıştay, ticari sırların gizlilik sözleşmeleri ve cezai şartlarla korunabileceğini, istisna hükmü bulunmayan alımların kanunda sayılan usullerle gerçekleştirilmesinin zorunlu olduğunu bildirdi.